

Blog · PA Digital Contabilidade
Simples Nacional: devo optar pelo regime híbrido ou não?
Publicado em 14 de setembro de 2026
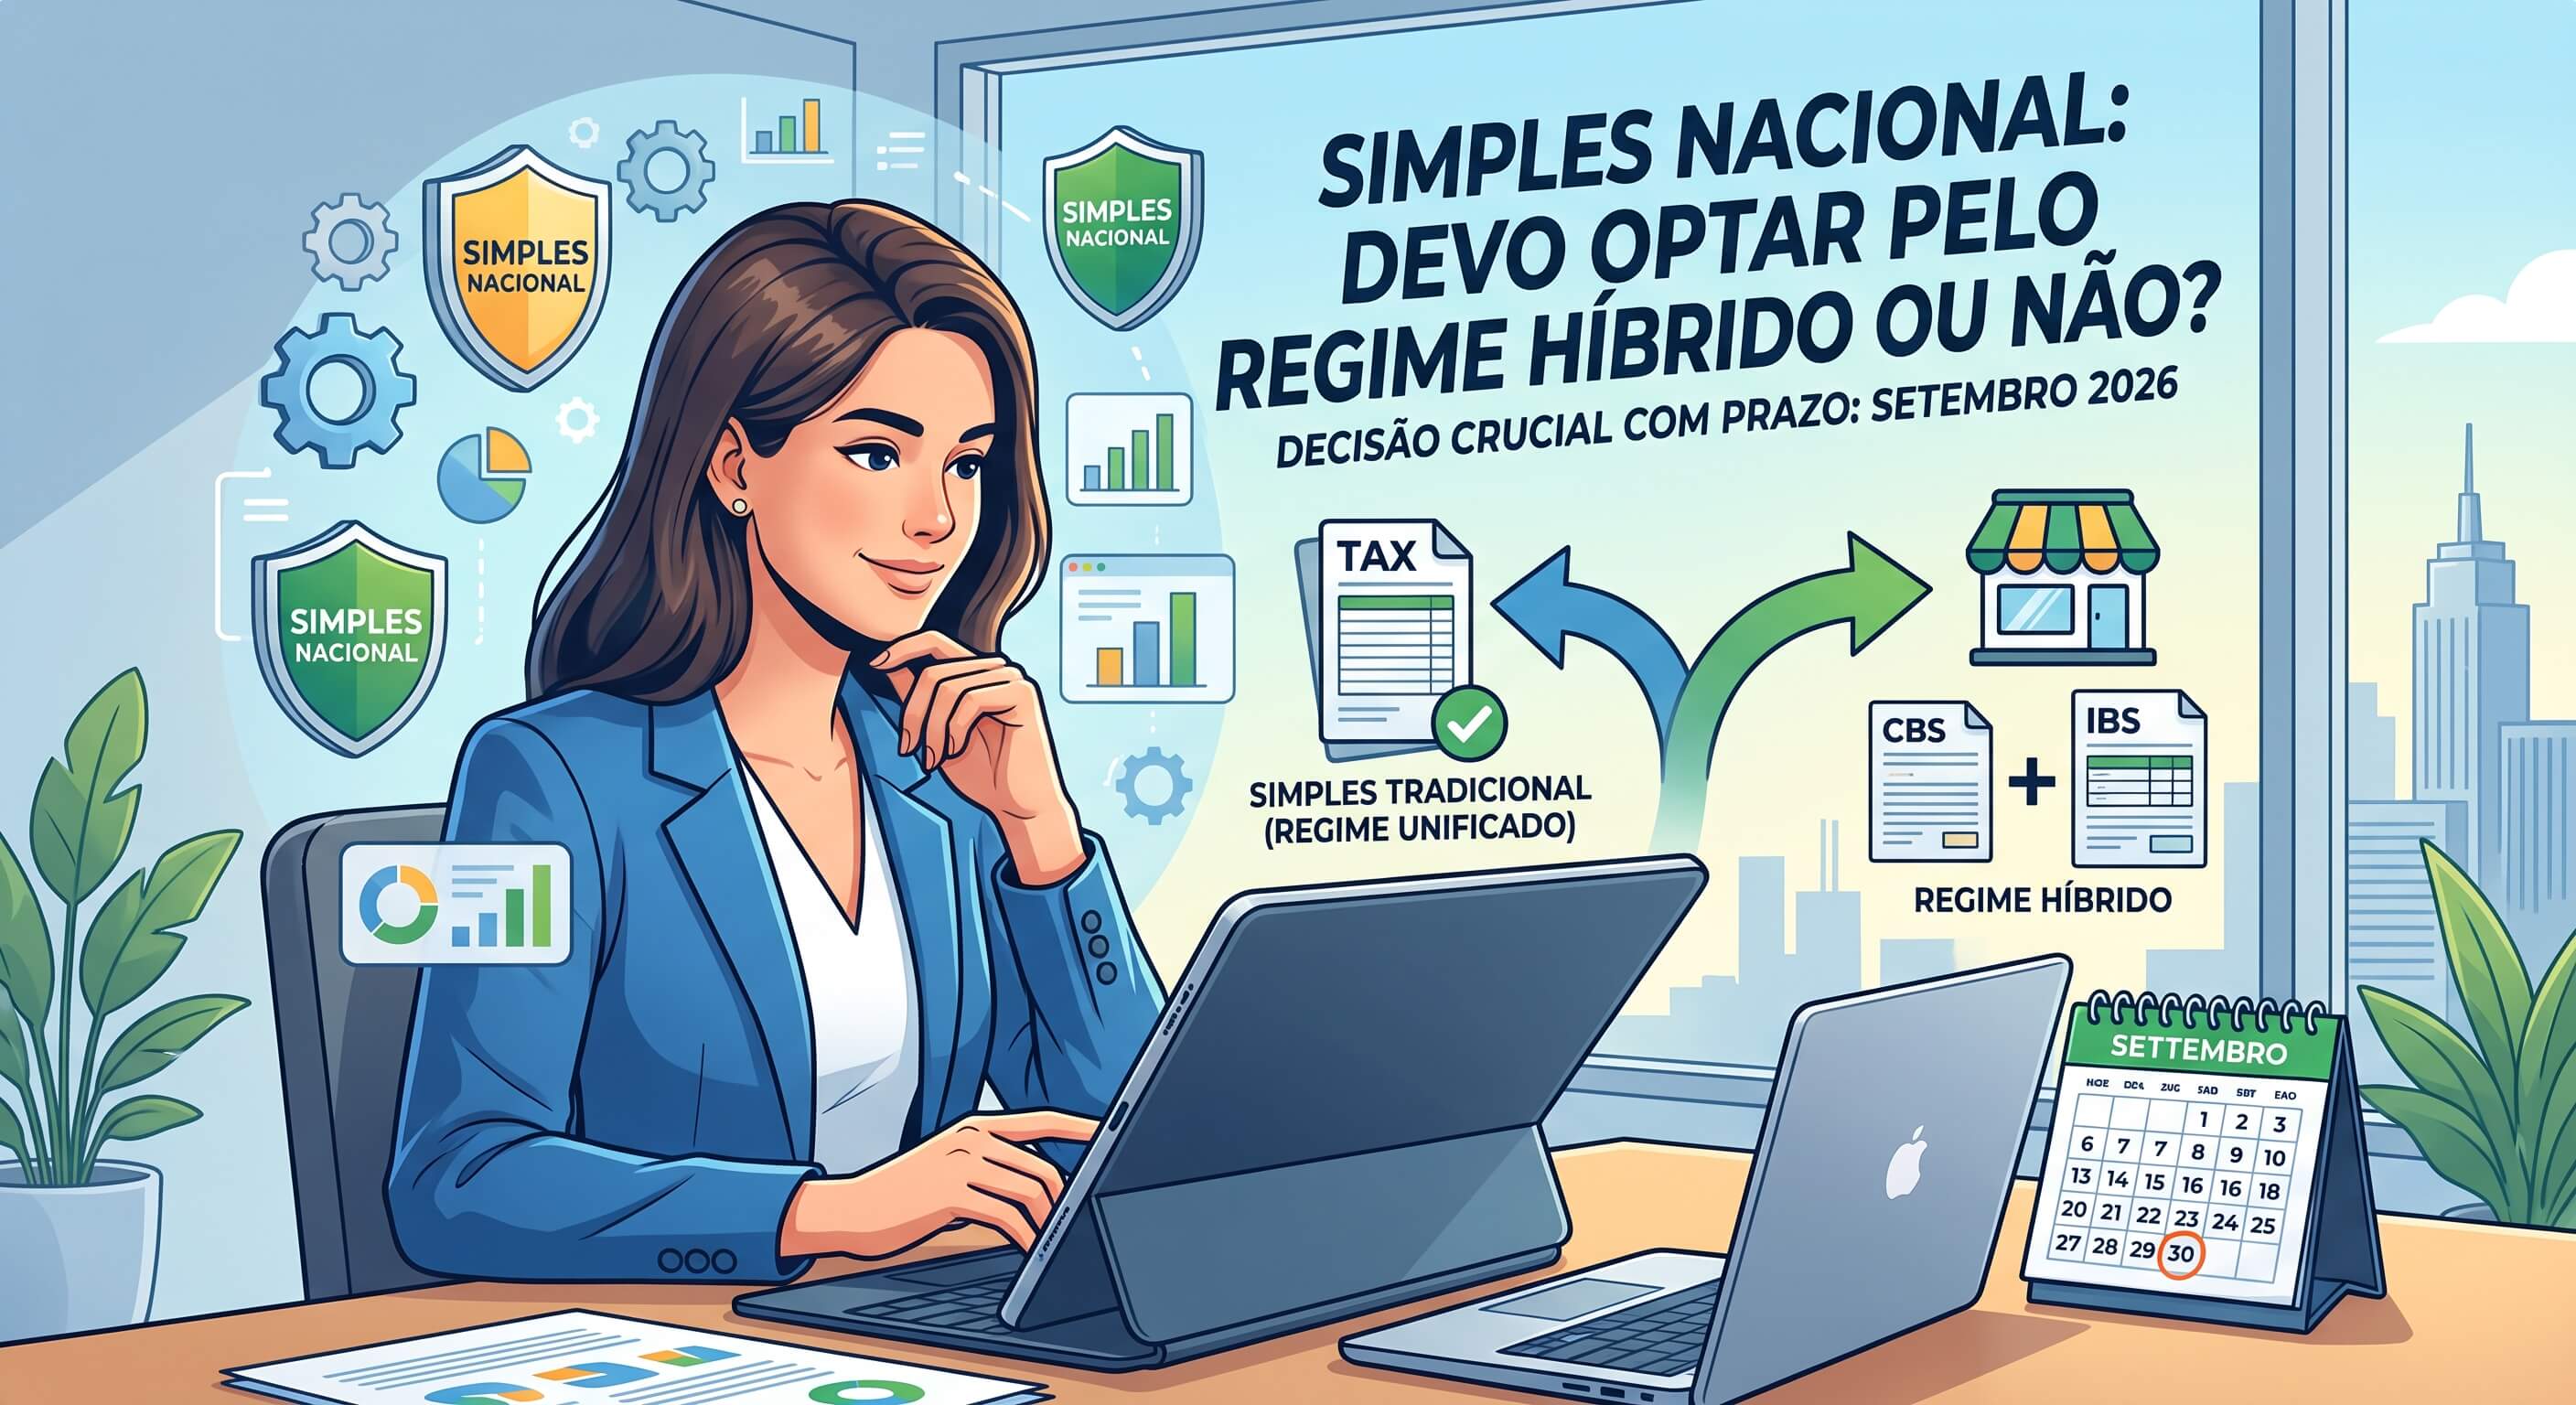
Se você tem uma empresa no Simples Nacional, provavelmente ouviu falar nos últimos meses em "Simples híbrido" ou "regime híbrido". Talvez tenha recebido um aviso do seu contador, ou até um e-mail de um cliente grande perguntando qual caminho a sua empresa vai seguir em 2027.
A dúvida é legítima e tem prazo curto. Neste artigo você vai entender o que é essa opção, o que muda no dia a dia, e vai ver três exemplos com números mostrando como a conta se comporta em tipos diferentes de negócio.
Adiantamos duas coisas. Primeiro: não existe resposta única, porque a escolha depende de para quem você vende e do que você compra. Segundo: a alíquota de 2027 ainda não foi fixada, e mesmo assim dá para decidir com método — mostramos como.
O que é o regime híbrido do Simples Nacional
Hoje, a empresa do Simples paga quase tudo numa guia só, o DAS. Com a Reforma Tributária, o PIS e a Cofins dão lugar à CBS, e o ICMS e o ISS dão lugar ao IBS — os dois novos impostos sobre consumo.
A partir de 2027, quem está no Simples passa a ter dois caminhos:
- Simples tradicional (ou unificado): o IBS e a CBS continuam dentro do DAS. Nada muda na rotina.
- Regime híbrido: a empresa continua no Simples, mas apura e paga o IBS e a CBS "por fora", seguindo as mesmas regras das empresas do Lucro Presumido e do Lucro Real.
A possibilidade está no artigo 41, parágrafo 3º, da Lei Complementar 214/2025: o optante pelo Simples pode escolher apurar e recolher o IBS e a CBS pelo regime regular. O IRPJ, a CSLL e a contribuição previdenciária patronal continuam no DAS. A empresa não sai do Simples — ela só retira dois impostos da guia única.
O que muda na prática
No regime híbrido, o IBS e a CBS funcionam por débito e crédito: você soma o imposto das suas vendas (débito), abate o imposto que veio nas suas compras (crédito) e paga a diferença. Os débitos vêm das notas que você emite; os créditos, das compras de mercadorias, serviços e insumos usados na atividade.
É o mesmo raciocínio que uma empresa de Lucro Real já usa. Para quem está acostumado ao DAS, é uma mudança grande: cada nota de entrada passa a valer dinheiro e cada cadastro errado de produto vira imposto pago a mais.
Um detalhe que costuma passar batido: quem opta deixa de dever essas parcelas dentro do Simples. As parcelas de IBS e CBS não são mais cobradas pelo regime do Simples Nacional quando a empresa opta pelo regime regular. O DAS não some — ele encolhe.
Por que essa escolha existe: tudo gira em torno do crédito
Quando uma empresa do Lucro Real ou do Lucro Presumido compra de você, ela quer aproveitar o imposto daquela compra como crédito, um valor que abate do que ela tem a pagar. Quanto mais crédito o fornecedor transfere, mais barata a compra fica para ela no fim das contas.
Se o fornecedor fica no modelo tradicional, o comprador do regime regular aproveita apenas o crédito correspondente ao IBS e à CBS devidos dentro do Simples, e o próprio fornecedor não se credita das compras que faz. No híbrido, os impostos são destacados integralmente na nota e o cliente se credita do valor cheio.
Na prática, isso significa que o regime que você escolher afeta o custo final do seu cliente pessoa jurídica a partir de 2027. É esperado que empresas maiores comecem a perguntar aos fornecedores do Simples qual opção eles vão fazer, porque a resposta muda o crédito que elas conseguem aproveitar.
Se você vende para consumidor final, nada disso pesa — quem compra na ponta não usa crédito de imposto.
O calendário: o que mudou e até quando decidir
A opção pelo Simples Nacional para 2027 passou a ser feita entre 1º e 30 de setembro de 2026, com efeitos a partir de 1º de janeiro de 2027; a antiga opção em janeiro deixou de existir. No mesmo período, a empresa decide se paga o IBS e a CBS dentro do DAS ou pelo regime regular, e essa escolha vale para os meses de janeiro a junho de 2027.
Três pontos importantes:
- Quem não fizer nada continua no tradicional. Sem manifestação, os dois impostos seguem dentro da guia única. O silêncio também é uma decisão.
- Dá para voltar atrás, mas só até novembro. Quem optar em setembro e se arrepender pode cancelar o pedido até o último dia de novembro de 2026.
- Existe uma segunda janela. Quem deixar setembro passar terá nova oportunidade em março de 2027, com efeitos no segundo semestre daquele ano.
A escolha é registrada em funcionalidade digital disponibilizada pela Receita Federal, que verifica automaticamente se a empresa cumpre os requisitos. A base do calendário é a Resolução CGSN nº 186/2026.
Abriu ou vai abrir empresa no fim de 2026?
Para CNPJ solicitado entre 1º de outubro e 31 de dezembro de 2026, a opção pelo Simples feita na abertura vale para o que restar de 2026 e para todo o ano de 2027, e a escolha sobre pagar IBS e CBS por fora passa a valer a partir de janeiro de 2027. Nesse caso, a análise precisa estar pronta antes da abertura.
MEI está fora dessa escolha
A regra nova de setembro não se aplica ao MEI: o enquadramento no SIMEI continua sendo feito em janeiro de cada ano, até o último dia útil. O MEI também não acessa o modelo híbrido, porque recolhe em valor fixo e não apura esses impostos individualmente. Se você é MEI e vende para empresas, vale conversar com o contador sobre o efeito disso na sua carteira ao longo da transição.
E a alíquota de 2027, já está definida?
Ainda não, e essa é a pergunta mais honesta antes de decidir.
O que já é lei é a fase de teste de 2026: CBS de 0,9% e IBS de 0,1%, somando 1%, com mecanismo de compensação para quem cumpre as obrigações previstas. Em 2027 o quadro muda: a CBS passa a ser exigida de forma efetiva, enquanto o IBS permanece em 0,1%, repartido entre parcela estadual e municipal até 2028.
Só que o percentual efetivo da CBS em 2027 ainda percorre um rito. A Receita Federal calcula a proposta, o TCU analisa — com prazo até 30 de outubro para enviar os cálculos ao Senado — e cabe ao Senado Federal fixar a alíquota de referência por resolução, até 15 de dezembro, para valer em janeiro. Existe até regra de contingência: se o Senado não concluir a tempo, os cálculos do TCU podem ser usados temporariamente.
Repare no desencontro: a janela para optar fecha em 30 de setembro e o número oficial só aparece semanas depois. Qualquer percentual divulgado antes do fim desse rito é estimativa, não regra.
A saída: calcular a sua alíquota de equilíbrio
Você não precisa do número oficial para decidir. Precisa saber a partir de qual percentual a conta vira para o seu negócio. Isso se calcula com dados que você já tem:
- Descubra quanto do seu faturamento não vem de compras com imposto. Se você fatura R$ 100 mil e compra R$ 60 mil com imposto, sobram R$ 40 mil — 40% do faturamento. É sobre essa parte que o híbrido cobra imposto.
- Descubra quanto do seu DAS corresponde hoje a IBS e CBS, em percentual do faturamento. Seu contador tira isso do anexo e da faixa em que a empresa está.
- Divida o segundo número pelo primeiro. O resultado é a alíquota de equilíbrio: acima dela, o híbrido custa mais imposto; abaixo, custa menos.
Com esse número na mão, a pergunta deixa de ser "qual será a alíquota?" e passa a ser "a alíquota provável fica acima ou abaixo do meu ponto de virada?". Se a resposta é clara, você decide hoje. Se fica em cima do limite, o calendário ajuda.
A carta que o calendário oferece
Como a opção feita em setembro pode ser cancelada até o último dia de novembro de 2026, e os cálculos do TCU chegam ao Senado até 30 de outubro, existe uma janela em que a empresa já tem informação melhor na mesa e ainda pode desfazer a escolha.
Isso abre uma possibilidade legítima de planejamento para casos de fronteira: formalizar em setembro preserva a alternativa, e outubro e novembro servem para confirmar ou reverter com dados melhores. O caminho inverso não existe — quem deixa setembro passar não consegue aderir depois.
Não é recomendação automática. Há travas específicas, como a vedação de sair do regime regular para quem recebeu ressarcimento de créditos de IBS e CBS no ano corrente ou anterior, prevista na mesma lei. É estratégia a avaliar com o contador, caso a caso.
Três exemplos para ver a conta funcionando
Atenção aos números abaixo. Os percentuais usados nos exemplos são fictícios, escolhidos apenas para arredondar a conta: nem a alíquota do IBS e da CBS para 2027 está fixada, nem a parcela desses impostos dentro do DAS é igual para todas as empresas — ela varia conforme o anexo e a faixa de faturamento. Use os exemplos para entender a lógica, nunca para calcular o seu caso. Os seus percentuais reais quem levanta é o seu contador.
Nos três casos abaixo, vamos supor uma alíquota cheia de IBS mais CBS de 10% e indicar em cada um a parcela hipotética que esses impostos ocupam no DAS.
Exemplo 1: loja de varejo que vende para consumidor final
Fatura R$ 80 mil por mês e compra R$ 45 mil em mercadorias com imposto. Suponha que o IBS e a CBS representem 3% do faturamento dentro do DAS.
- No tradicional: 3% de R$ 80 mil = R$ 2.400 por mês, dentro da guia única.
- No híbrido: débito de 10% sobre R$ 80 mil = R$ 8.000. Crédito de 10% sobre R$ 45 mil = R$ 4.500. A pagar: R$ 3.500 por mês, em apuração separada.
A empresa pagaria R$ 1.100 a mais por mês, cerca de R$ 13 mil por ano, mais o custo de manter a apuração. E o crédito maior destacado na nota não serve para nada ao cliente, que é consumidor final.
Alíquota de equilíbrio nesse caso: 3% dividido por 43,75% (a parte do faturamento que não vem de compras), ou seja, cerca de 6,9%. Como a alíquota esperada é bem maior que isso, a resposta não é dúvida: fica no tradicional.
Exemplo 2: pequena indústria que vende para lojistas
Fatura R$ 200 mil por mês, compra R$ 120 mil em matéria-prima, energia e serviços com imposto, e vende para redes que apuram no regime regular. Suponha 3,5% do faturamento como parcela de IBS e CBS no DAS.
- No tradicional: 3,5% de R$ 200 mil = R$ 7.000 por mês.
- No híbrido: débito de R$ 20.000, crédito de R$ 12.000, a pagar R$ 8.000 por mês.
Em imposto puro, o híbrido custa R$ 1.000 a mais. Mas repare no outro lado: no híbrido a empresa destaca R$ 20 mil de crédito para os clientes, contra os R$ 7 mil que transferiria no modelo tradicional. São R$ 13 mil por mês de vantagem na mão de quem compra dela.
Aqui a decisão deixa de ser tributária e vira comercial. Se a empresa conseguir capturar apenas uma fração desses R$ 13 mil — em preço, em manutenção de contrato, em contrato novo que exige crédito cheio —, o custo adicional de R$ 1.000 se paga. Se não capturar nada, ela só transferiu renda para o cliente.
Exemplo 3: prestadora de serviço para outras empresas
Fatura R$ 60 mil por mês, quase tudo mão de obra própria, e compra apenas R$ 8 mil com imposto. Suponha 4% do faturamento como parcela de IBS e CBS no DAS.
- No tradicional: 4% de R$ 60 mil = R$ 2.400 por mês.
- No híbrido: débito de R$ 6.000, crédito de R$ 800, a pagar R$ 5.200 por mês.
Diferença de R$ 2.800 por mês, mais de R$ 33 mil por ano. O crédito adicional entregue ao cliente é de R$ 3.600 mensais — maior que o custo, mas por pouco. Só compensa se a empresa conseguir transformar quase toda essa vantagem em preço ou em contrato, o que exige poder de negociação real.
Alíquota de equilíbrio: cerca de 4,6%. É um caso em que a conta tributária pesa contra, e a decisão depende inteiramente da conversa comercial com os clientes.
O que os três exemplos ensinam
Quanto maior a parcela do faturamento que não vem de compras com imposto, mais caro o híbrido tende a ficar em imposto. A vantagem, quando existe, quase sempre vem do lado comercial: o crédito que você entrega ao cliente. Por isso a pergunta decisiva não é "quanto eu economizo", e sim "quanto desse crédito eu consigo transformar em receita?"
Quando cada caminho tende a fazer sentido
O híbrido tende a compensar quando: a venda é predominantemente para outras empresas do regime regular; há volume relevante de compras tributadas; um ou poucos clientes grandes já sinalizaram que vão preferir fornecedor com crédito cheio; e a empresa tem poder para renegociar preço.
O tradicional tende a ser melhor quando: a venda é para consumidor final; as compras com imposto são pouco relevantes; a estrutura administrativa é enxuta; ou o cadastro fiscal ainda precisa de arrumação. Continuar no tradicional não é atraso — para boa parte das pequenas empresas, a guia única segue sendo a melhor relação entre custo e benefício.
Roteiro prático para decidir
- Separe seu faturamento por tipo de cliente: quanto vem de empresas do regime regular, de outras empresas do Simples e de consumidor final.
- Levante suas compras tributadas e a proporção delas sobre o faturamento.
- Descubra quanto do seu DAS corresponde a IBS e CBS, pela sua faixa e pelo seu anexo.
- Calcule sua alíquota de equilíbrio com os dois números acima.
- Estime quanto do crédito adicional você consegue capturar em preço ou em contrato. Sem essa estimativa, a análise fica pela metade.
- Some o custo administrativo: sistema, tempo de equipe, conferência de documentos, honorários adicionais.
- Converse com seus principais clientes. A pergunta "vocês vão exigir crédito cheio dos fornecedores?" vale mais que qualquer projeção.
- Registre a decisão no prazo e reavalie na janela seguinte. A escolha é semestral, não é definitiva para sempre.
Erros comuns nessa decisão
- Decidir pelo que o vizinho fez. Duas empresas do mesmo ramo, com carteiras diferentes, chegam a respostas opostas.
- Tratar estimativa como lei. Enquanto o Senado não fixar a alíquota de referência, todo percentual para 2027 é projeção.
- Contar o crédito do cliente como lucro próprio. Ele só vira resultado se for capturado em negociação.
- Achar que optar pelo híbrido é sair do Simples. Não é: os demais tributos continuam na guia única.
- Deixar o prazo passar por indecisão. Quem não age fica no tradicional no primeiro semestre de 2027.
- Ignorar o cadastro de produtos e serviços. No híbrido, cadastro errado significa imposto errado na nota.
Em resumo
O regime híbrido permite tirar o IBS e a CBS da guia única e apurá-los pelas regras gerais, mantendo o restante no Simples. Ele tende a fazer sentido para quem vende a outras empresas e compra muito com imposto, principalmente quando há espaço para renegociar preço. Para quem vende ao consumidor final, o modelo tradicional em geral continua mais simples e mais barato.
A janela para decidir vai até 30 de setembro de 2026, com efeitos em 2027, e há possibilidade de cancelamento até o fim de novembro de 2026 — justamente quando a definição da alíquota avança.
Este artigo explica a mecânica, mas não substitui a análise da sua empresa: os exemplos usam números fictícios e a resposta depende dos seus. Se você quer calcular sua alíquota de equilíbrio e comparar os dois cenários antes do prazo, fale com a equipe da PA Digital Contabilidade. Montamos a comparação com o histórico real do seu negócio e acompanhamos a definição oficial até novembro para confirmar ou reverter a escolha com você.
Perguntas frequentes
Como decidir se a alíquota de 2027 ainda não foi definida?
Calculando a sua alíquota de equilíbrio: divida a parcela de IBS e CBS que você paga hoje dentro do DAS pela parte do faturamento que não vem de compras com imposto. O resultado mostra a partir de qual percentual a conta vira. Aí basta comparar com a faixa provável, sem depender do número oficial.
No regime híbrido eu vou pagar mais imposto?
Frequentemente sim, sobretudo em negócios com pouca compra tributada, porque o imposto passa a incidir sobre o valor que a empresa agrega. A vantagem do híbrido costuma estar no crédito que você transfere ao cliente pessoa jurídica, e ela só vira resultado se for convertida em preço ou em contrato.
O regime híbrido significa sair do Simples Nacional?
Não. A empresa continua optante e mantém IRPJ, CSLL e contribuição previdenciária patronal na guia única. Apenas o IBS e a CBS passam a ser apurados separadamente, pelas regras do regime regular.
Se eu não fizer nada em setembro, o que acontece?
A empresa permanece no modelo tradicional, com IBS e CBS dentro do DAS no primeiro semestre de 2027. Em março de 2027 há nova oportunidade, com efeitos no segundo semestre. Quem optou e se arrependeu pode cancelar até o último dia de novembro de 2026, observadas as situações específicas de impedimento.
Sou MEI. Preciso decidir alguma coisa?
Não nesse calendário. A opção pelo SIMEI continua em janeiro, até o último dia útil do mês, e o MEI não participa do modelo híbrido. Se você vende para empresas, converse com seu contador sobre os efeitos na sua carteira.